یکی از رایجترین نقطههای توقف معاملات ملکی، دقیقاً همان لحظهای است که طرفین در دفترخانه حاضر شدهاند
اما مفاصاحساب مالیاتی آماده نیست. آگاهی از قواعد مالیات نقل و انتقال ملک پیش از
مراجعه به دفترخانه، از بسیاری از این تأخیرها و سوءتفاهمها جلوگیری میکند.
مالیات نقل و انتقال ملک با کیست؟
طبق ماده ۵۹ قانون مالیاتهای مستقیم، مسئولیت پرداخت مالیات نقل و انتقال قطعی ملک، اصولاً بر عهده
فروشنده است؛ این مالیات معادل پنج درصد ارزش معاملاتی ملک (نه لزوماً قیمت واقعی توافقشده) محاسبه
میشود. ارزش معاملاتی توسط سازمان امور مالیاتی و بر اساس منطقهبندی شهرداری تعیین میشود، نه بر
اساس قیمت روز بازار.
اگر طرفین در مبایعهنامه توافق دیگری درباره پرداختکننده مالیات داشته باشند (مثلاً تقسیم بین خریدار
و فروشنده)، همان توافق داخلی ملاک است؛ اما مسئولیت قانونی در برابر سازمان مالیاتی همچنان با فروشنده
باقی میماند.
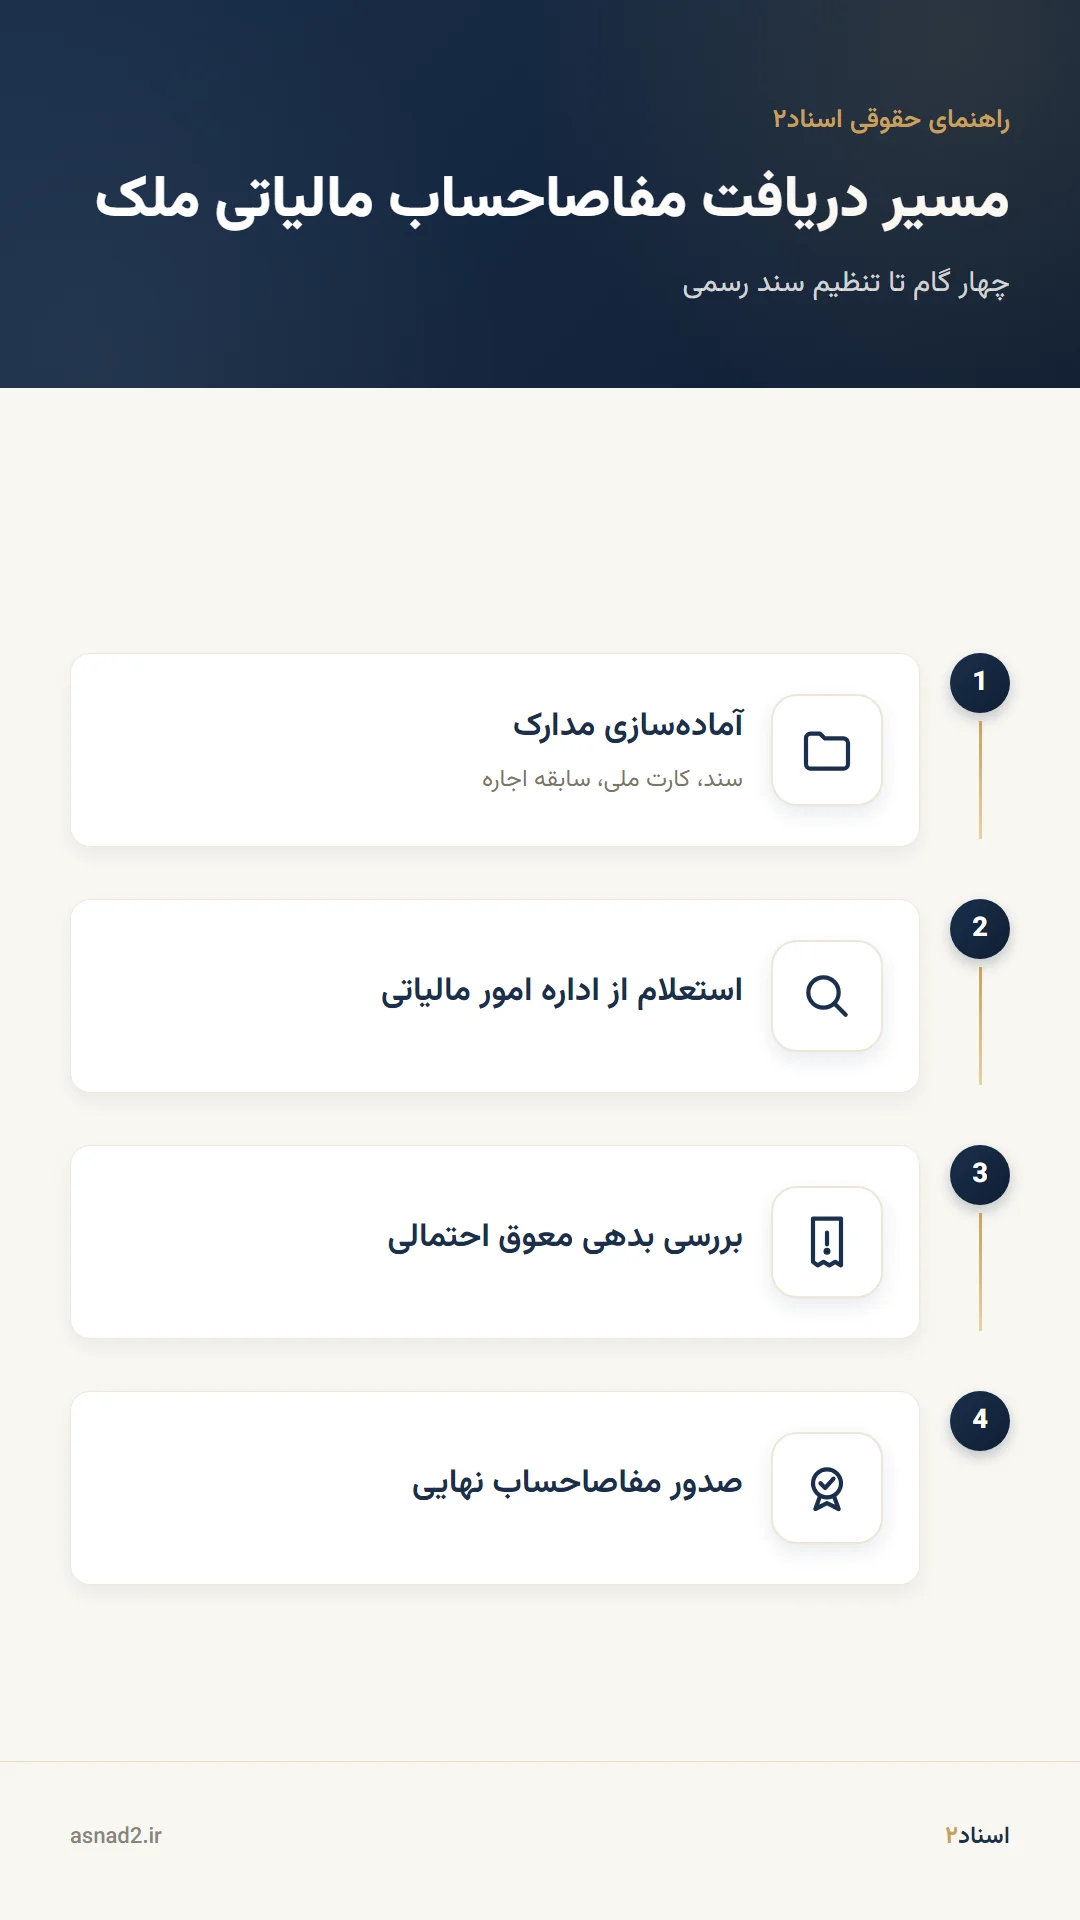
مفاصاحساب مالیاتی؛ مدرکی که بدون آن سند تنظیم نمیشود
دفترخانه اسناد رسمی پیش از تنظیم سند انتقال، موظف است از سازمان امور مالیاتی استعلام بگیرد و
مفاصاحساب مالیاتی ملک را دریافت کند. این مفاصاحساب نشان میدهد بدهی مالیاتی فروشنده نسبت به آن
ملک (شامل مالیات نقل و انتقال و مالیات بر درآمد اجاره در صورت وجود سابقه اجاره) تسویه شده است.
اگر فروشنده پیشتر ملک را اجاره داده و مالیات بر درآمد اجاره را پرداخت نکرده باشد، سازمان مالیاتی
ممکن است پیش از صدور مفاصاحساب، تسویه آن بدهی معوق را نیز مطالبه کند؛ موضوعی که اغلب باعث تأخیرهای
غیرمنتظره در روز امضای سند میشود.
- اصل سند مالکیت یا کپی برابر اصل آن.
- کارت ملی و شناسنامه مالک یا وکیل قانونی او.
- آخرین قبض عوارض نوسازی و مالیات بر ارزش افزوده (در صورت وجود).
- سابقه اجاره ملک، در صورتی که پیشتر اجاره داده شده باشد.
معافیتهای مالیاتی که کمتر کسی میداند
این نوع بدهیهای احتمالی، دقیقاً یکی از مواردی است که در
چکلیست استعلامات قبل از خرید ملک
باید بررسی شود. انتقال ملک به فرزندان، اگر واقعاً بلاعوض و بدون دریافت وجه باشد و مشکوک به تبانی برای فرار مالیاتی
نباشد، میتواند از پرداخت مالیات نقل و انتقال معاف شود. همچنین املاکی که در فهرست آثار ملی ثبت شدهاند،
در صورت انتقال به سازمان میراث فرهنگی، از معافیت کامل یا تا پنجاه درصدی برخوردار میشوند.
درج قیمت غیرواقعی و پایینتر از ارزش واقعی در مبایعهنامه برای کاهش مالیات، ریسک بزرگی برای هر دو
طرف است؛ در صورت بروز اختلاف بعدی، همان رقم کمتر مبنای محاسبه خسارت یا غرامت احتمالی در دادگاه
قرار خواهد گرفت، نه قیمت واقعی توافقشده.
جریمه دیرکرد و مراجع اعتراض به تشخیص مالیات
اگر فروشنده ظرف مهلت قانونی نسبت به پرداخت مالیات نقل و انتقال اقدام نکند، مشمول جریمه دیرکرد
خواهد شد که بهصورت روزشمار محاسبه میشود. همچنین اگر فروشنده یا خریدار نسبت به رقم اعلامی ارزش
معاملاتی یا بدهی مالیاتی معترض باشند، میتوانند ظرف مهلت قانونی به هیئت حل اختلاف مالیاتی همان
اداره امور مالیاتی مراجعه و درخواست تجدیدنظر بدهند.
توصیه عملی برای مشاور املاک این است که در مذاکرات اولیه، طرفین را از این احتمال آگاه کند تا
برنامهریزی تاریخ حضور در دفترخانه، بدون در نظر گرفتن این ریسک انجام نشود.
سوالات متداول
بر اساس «ارزش معاملاتی» تعیینشده توسط سازمان مالیاتی برای هر منطقه، نه قیمت واقعی توافقشده بین
خریدار و فروشنده.
در حالت عادی و بدون بدهی معوق، معمولاً چند روز کاری زمان میبرد؛ اما در صورت وجود بدهی مالیاتی
نامشخص، این زمان میتواند به چند هفته برسد.
مسئولیت اصلی مالیات نقل و انتقال با فروشنده است؛ اما خریدار معمولاً هزینههای دیگری مثل حقالثبت
و حقالتحریر دفترخانه را میپردازد.
مالیات نقل و انتقال ملک و مفاصاحساب مالیاتی، بخشی جداییناپذیر از هر معامله رسمی است. بررسی
زودهنگام بدهیهای مالیاتی احتمالی فروشنده، پیش از تعیین تاریخ حضور در دفترخانه، سادهترین راه
برای جلوگیری از تأخیر و تنش در روز امضای سند است. برای استعلام و پرداخت مستقیم به
سازمان امور مالیاتی کشور
مراجعه کنید.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.